本人確認データの保持期間および退会後の会員情報管理について
2026年11月14日 更新

いつも『T's Funding』をご利用いただき、誠にありがとうございます。
T's Funding運営事務局です。
これまでのリスク解説では、第1回で運営する事業者の信用リスクを、第2回で価格変動リスクと流動性リスクを取り上げてきました。
第3回となる今回は、ファンドが投資している不動産そのものに起きる出来事を取り上げます。
建物が災害で壊れる、買ったあとに欠陥が見つかる、建物が原因で通行人にけがをさせてしまう、土の中から有害物質が見つかる、賃料が下がる。どれも、不動産を持っている以上は起こりうることです。
不動産クラウドファンディングに出資している皆さまは、物件を直接持っているわけではありません。
それでも、物件に起きたことは、形を変えて分配金や元本に届きます。この記事では、どのような経路で届くのか、そしてそれぞれのリスクについて、どこまで備えがあり、どこからが残るのかを解説いたします。
物件に起きたことは、どのような経路で出資者に届くのか
個別のリスクに入る前に、物件で起きた出来事が出資者にどう影響するのか、その経路を先に整理しておきます。ここが分かっていると、このあと出てくるどのリスクも同じ見方で判断できるようになります。
『T's Funding』のファンドは、商法上の匿名組合契約という形をとっています。
この契約では、物件の所有者は運営する事業者で、出資者は所有者になりません。
そのため、物件が原因で第三者に損害が生じても、出資者が被害者から直接お金を請求されることはなく、契約成立前書面でも、事業参加者は第三者に対して債務を負わないと定めています。
出資者にはどのような形で影響が届くのか
物件に何かが起きたとき、ファンドのお金の面で起きることは、突き詰めると二つです。
出ていくお金が増えるか、入ってくるお金が減るかです。
修繕費や損害賠償金などは、ファンドの費用としてファンドの財産から支払われます。一方で、建物が使えなくなったり入居者が減ったりすれば、賃料収入が減ります。
どちらの場合も、その期の利益が減り、分配金が減ります。
費用の増加や収入の減少が利益を上回れば損失になり、損失は先に事業者の劣後出資が負担します。劣後出資で吸収しきれない大きさになると、皆さまの優先出資の元本が減ることになります。
まとめると、物件に起きた出来事は、次の順番で届きます。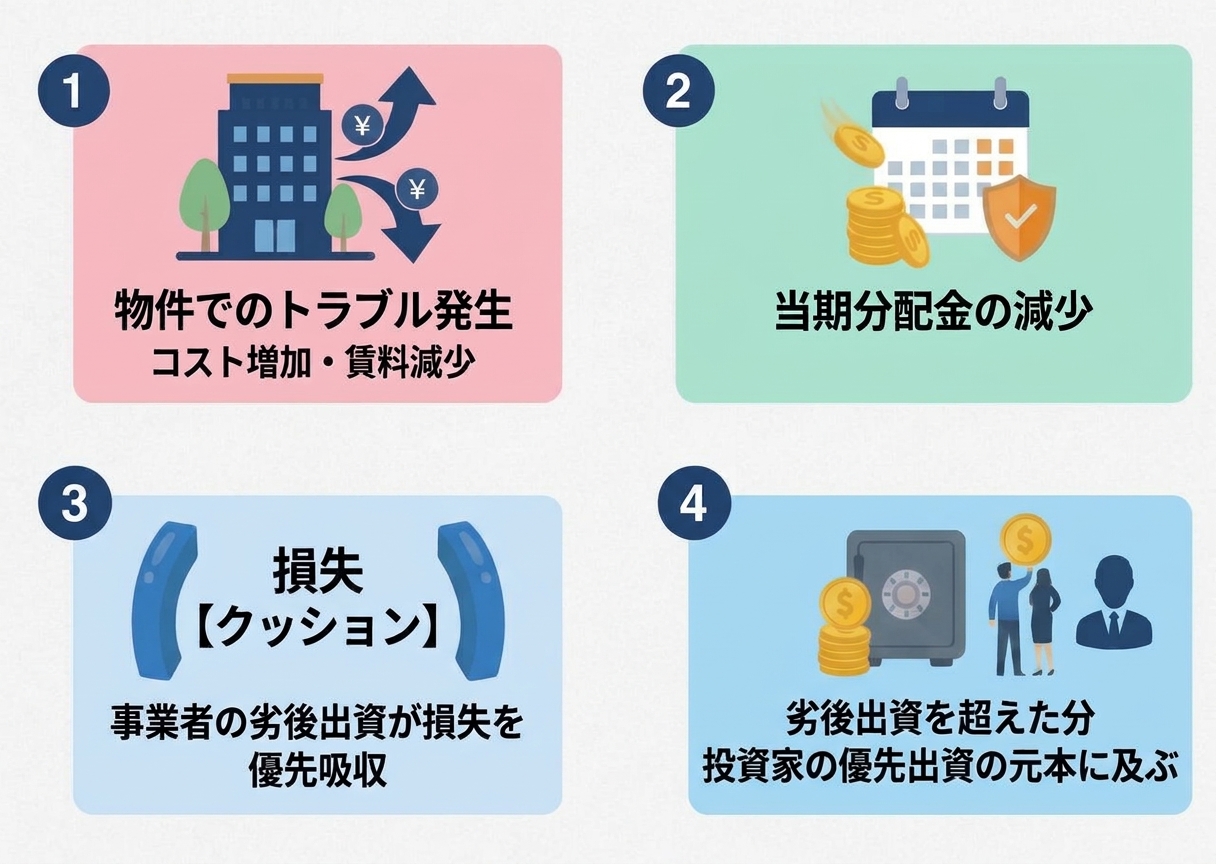
・費用が増える、または賃料収入が減る
・その期の分配金が減る
・損失が出れば、まず劣後出資が負担する
・劣後出資を超えた分が、優先出資の元本に及ぶ
この順番の最初の段階で影響をどれだけ小さくできるかによって、その先に届く影響の大きさが変わります。
そのため、このあと各リスクを見ていくときは、最初の段階について二つのことを確かめていきます。一つは、増えた費用をファンドの外で補えるかどうか、つまり保険でまかなえるのか、元の売主に請求できるのか、それともファンドの財産から出すしかないのかです。
もう一つは、賃料収入が減るかどうか、減るならどのくらいの期間続くのかです。
劣後出資の仕組みについては、第2回で詳しく解説していますので、あわせてご覧ください。
▼《初級編》不動産クラウドファンディングのリスク解説② ~価格変動リスクと流動性リスク~
https://tsfunding.jp/blog/list/detail/38
災害で建物が壊れたとき
火災、地震、台風、洪水、落雷などで建物が壊れた場合、まず修復の費用がかかります。
そして、修復している間は部屋を貸せなくなるため、賃料収入が減ります。
費用が出ていき、収入も減るという二重の影響が出るのが、このリスクの特徴です。
費用については、ファンドの物件には通常、火災保険などの損害保険がかけられています。契約成立前書面でも、事業者は物件にふさわしい内容と金額の損害保険契約を結ぶと定めています。
ただし、損害が保険金を上回ることや、保険の対象にならない災害や事故が起きることもあり、その分はファンドの財産から負担することになります。
ここで一つ注意しておきたいのは、保険が補うのは主に壊れたものを直す費用で、直している間に入らなかった賃料まで補うとは限らないことです。
家賃の損失を補う特約もありますが、付いているかどうかは保険契約によって異なります。
土地だけに投資するファンドの場合は事情が少し変わります。
土地を借りて建物を建てる契約(借地)では、建物は土地を借りている側の持ち物なので、建物の修復費用はファンドではなく借りている側が負担します。
その代わり、建物が使えなくなったときに借りている側が地代を払い続けられるかどうかが、ファンドの収入に影響します。
買ったあとに欠陥が見つかったとき
不動産には、買う前の調査では分からなかった欠陥が、あとになって見つかることがあります。建物の構造の不具合、地盤の問題、境界や権利関係の問題などです。
事業者は物件を取得する前に、権利関係、建物の状態、修繕の履歴などを調べますが、契約成立前書面にもあるとおり、調べても判明しなかった欠陥が取得後に見つかる可能性は残ります。
見つかった場合、物件の価値が下がらないように補修をすることになり、その費用はファンドの財産から出ます。
このとき、本来であれば、売主に対して損害賠償や契約不適合責任(以前の瑕疵担保責任)を求めることができます。
ただ、売買契約で売主が責任を負う期間が短く決められていたり、売主にお金がなかったりすると、実際には請求できないことがあります。
保険と違い、売主への請求は「請求できる権利があること」と「実際にお金を受け取れること」が別だという点を押さえておくと、このリスクの残り方が見えやすくなります。
建物が原因で、第三者に損害を与えたとき
外壁のタイルがはがれて通行人に当たった、看板が落ちて車を傷つけた、といったように、建物の設置や管理に問題があって第三者に損害を与えた場合、損害賠償の責任が生じます。
民法717条では、まず建物を使っている人(占有者)が責任を負い、占有者が損害を防ぐために必要な注意をしていた場合には、所有者が責任を負うと定めています。
この所有者の責任は、所有者に落ち度がなくても負う、重い責任です。
先ほど整理したとおり、匿名組合型のファンドでは所有者は事業者なので、被害者に対して責任を負うのは事業者で、出資者が直接請求を受けることはありません。
ただし、賠償金がファンドの費用として財産から支払われれば、分配金や元本に影響します。
保険でまかなえる範囲であれば影響は小さく、まかなえない部分が大きいほど影響も大きくなります。
土壌汚染やアスベストが見つかったとき
土地に産業廃棄物や土壌を汚す有害物質が埋まっていた場合、土地の価値が下がるだけでなく、土の入れ替えや洗浄が必要になり、思わぬ費用と時間がかかることがあります。
建物では、アスベストなどの有害物質が建材に使われていたり、PCB(ポリ塩化ビフェニル)が保管されていたりすると、除去や保管の費用が必要になります。さらに、有害物質によって第三者が損害を受けた場合には、所有者として賠償する義務が生じる可能性もあります。
このリスクは、物件の過去の使われ方と建物の古さによって大きく変わります。
たとえば、以前に工場やガソリンスタンドがあった土地と、ずっと住宅地だった土地では、土壌汚染の可能性が異なります。アスベストは、古い建物ほど使われている可能性が高くなります。
契約成立前書面の物件ごとの項目には、物件の状況について第三者による調査をしたかどうか、した場合はその結果の概要が書かれる欄があります。土地の履歴や建物の築年数とあわせてこの欄を見ておくと、このリスクがどの程度ありそうかの見当がつけやすくなります。
賃料が下がったり、費用が上がったりしたとき
ここまでは、何かが「起きたとき」のリスクでした。 最後に取り上げるのは、少しずつ進むリスクです。
ファンドの利益のうち、賃貸による利益は、賃料収入から管理や修繕などの費用を差し引いて計算されます。そのため、収入が減っても、費用が増えても、分配金は減ります。
収入が減る原因としては、空室が増える、周辺の相場が下がって賃料を下げざるを得なくなる、入居者が賃料を払わない、といったことがあります。
また、借りている側には、経済情勢の変化などで賃料が不相当になったときに、賃料の減額を求める権利が法律で認められています(借地借家法32条。土地の地代にも同じ趣旨の決まりがあります)。
費用が増える原因としては、物価の上昇、人件費や水道光熱費の上昇、修繕費、保険料の値上げ、固定資産税などの増加があります。
もう一つ、入居者の使い方によるリスクもあります。
入居者が勝手に改装をして建物が建築基準法や消防法に違反する状態になれば、元に戻す費用がかかることがあります。
また、審査をすり抜けて反社会的勢力が入居したり、入居者が風営法関係の営業を始めたりして入居者の顔ぶれが変わると、建物全体の評判が下がり、ほかの部屋の賃料にも響くことがあります。
これらは、収入が少しずつ減ることで分配金に響くだけでなく、物件の評価額にも影響します。
不動産の価格は、その物件がどれだけの賃料を生むかをもとに評価されることが多いためです。
分配金の減少が続くと、売却するときの価格、つまり元本にも影響が及ぶ可能性がある、という見方をしておくと、このリスクの重さを見誤りにくくなります。
契約成立前書面で確かめられること
ここまで見てきたリスクについて、事業者がどのような備えをしているか、物件にどの程度の心配がありそうかは、契約成立前書面である程度確かめることができます。
備えについては、本文の財産の管理に関する項目に、修繕積立金と損害保険の定めがあります。
『T's Funding』では、毎月の賃料から修繕積立金を積み立て、賃料を受け取る口座とは別の口座で管理しています。修繕積立金は将来の修繕のためにだけ使い、ほかの目的には使わないと定めています。
物件については、物件ごとの別紙に、次のような情報が書かれています。
・都市計画法や建築基準法などによる制限(建て替えのときの制約の目安になります)
・土砂災害警戒区域や津波災害警戒区域などに当たるかどうか
・物件の状況について第三者による調査の有無と、その結果
・賃貸借契約の内容(契約期間、更新の方法、賃料、敷金)
・直近1年間の賃料の支払いの遅れの有無
・直近5年間の稼働率の推移と、主要なテナント
たとえば、『T’s Funding MT-1号ファンド』の物件の一つ、ウィングランド名護は、株式会社沖縄どきどきツアーズに普通借地契約で貸している土地で、契約期間は2032年10月31日まで、賃貸を始めた2022年11月から稼働率は100%、直近1年間に賃料の遅れはないと記載しています。
もう一つのウィングランド仲西は、マンションの敷地として地上権を設定している土地で、年間の地代は144万円です。
仲西の契約には、地価や税金、経済情勢が変わって地代が不相当になったときは、協議して地代を改定できるという定めがあり、これも別紙に記載しています。こうした条項は、賃料が下がるリスクと上がる可能性の両方に関わる部分です。
T's Funding運営事務局の考え
不動産に投資する以上、ここで取り上げた出来事が起きる可能性をゼロにすることはできません。事業者にできるのは、起きる可能性を下げること、起きたときの影響を小さくする備えをしておくこと、そして起きたことを出資者の皆さまに正しくお伝えすることだと考えています。
ファンドの財産の状況は、貸借対照表、損益計算書、分配金計算書、財産目録などをまとめた財産管理報告書でご報告しています。修繕費や保険料がどれだけかかったかも、この報告書の損益計算書でご確認いただけます。
また、皆さまからご請求があれば、財産の管理の状況についてご説明いたします。
まとめ
・物件に起きたことは、ファンドの財産からの費用として出ていき、分配金、劣後出資、優先出資の元本の順に影響します。出資者が第三者から直接請求されることはありません
・各リスクは、増えた費用を保険や売主への請求などファンドの外で補えるか、賃料収入が減るならどのくらいの期間続くか、の二つを確かめると判断しやすくなります
・災害による損害は保険で補える部分が大きい一方、保険金を超える損害や、修復中の賃料の減少は残ることがあります
・買ったあとに見つかった欠陥は、売主に請求できる権利があっても、実際に受け取れるとは限りません
・土壌汚染やアスベストは、土地の履歴や建物の古さで可能性が変わります
・賃料の低下や費用の増加は、分配金だけでなく、物件の評価額を通じて元本にも影響することがあります
・備えの内容や物件の状況は、契約成立前書面の財産の管理の項目と、物件ごとの別紙で確かめることができます
リスクは、知っていれば怖がりすぎずに済み、知らなければ思わぬところで驚くことになります。出資を検討される際は、利回りや募集金額とあわせて、物件ごとの別紙にも目を通していただければと思います。
『T's Funding』は、投資家の皆さまと長く信頼関係を築いていけるよう、今後も正しい知識の提供に努めてまいります。これまでのリスク解説の記事もあわせてご覧ください。
【1分でわかる】不動産投資クラウドファンディング『 T's Funding 』とは