【10月末で終了】お得にポイントゲット!【ご友人紹介キャンペーン】がスタートしました!!
2026年10月29日

いつも『T's Funding』をご利用いただき、誠にありがとうございます。
『T's Funding』運営事務局です。
不動産クラウドファンディングは、10万円程度の少額から不動産に投資でき、運用の手間もかからないことから利用する方が増えています。一方で、元本が保証された商品ではなく、さまざまなリスクがあります。
『T's Funding』では、無期限型をはじめとしたさまざまなファンドの提供にあたり、投資をご検討いただく皆さまにリスクを正しく理解していただき、トラブルなく事業の運営をしたいと考えています。
そこで今回は、「信用リスク」について、重点的に解説をさせていただきます。
不動産クラウドファンディングの収益は、不動産そのものだけで生まれるわけではありません。出資金を集める事業者、不動産を実際に運用する事業者、物件を借りて賃料を支払う入居者・テナント、そしてファンドの資金を預かる金融機関。
ファンドには多くの「業者」や「人」が関わっており、そのいずれかに問題が生じると、分配金の遅延・減少や、元本の毀損につながるおそれがあります。
このように、ファンドに関わる相手方の経営状態や信用力によって損失が生じる可能性のことを「信用リスク」といいます。ここからは、確認しておきたい相手方を3つに分けてご説明します。
■本記事で取り上げる3つの相手方■
① 不動産クラウドファンディングの運営事業者
② 物件を「貸している人」と「借りている人」(実際の運用者・賃借人)
③ ファンド資金の預け先(金融機関)
まず確認したいのが、ファンドを募集・運営している事業者そのものです。
サービスによっては、①「ファンドを運営している会社」と②「ファンドを募集している会社」が別の場合がございます。
①を不動産特定共同事業の「1号事業者」。①を不動産特定共同事業の「2号事業者」と言います。『T's Funding』でいうのであれば『タマキホーム株式会社』が募集・運営を両方行っている「1・2号事業者」となります。
投資家の皆さまからどのように資金を集め、扱い、どのような不動産で運用するかは、この「1号事業者」「2号事業者」に委ねられています。
(1)信頼できる事業者かどうか
不動産クラウドファンディングは、不動産特定共同事業法に基づく許可を受けた事業者が運営しています。ただしこれはあくまでも条件を満たした業者に許可が下りているだけで、それ自体が行政によるお墨付きというわけではございません。
行政による許可が無い状態で資金を集めて事業を行うようなものは、金融商品取引法をはじめとした様々な法律で罰則を受ける案件です。
考え方はあくまでも、「許可を得ているから安心」ではなく、「許可が無い業者は絶対に投資してはいけない」という基準です。
また、過去に行政処分を受けたことがある業者は行政による公示で確認することができます。
行政の手続きに則っていたとしても、過去におかしなことをしていないか確認するのは重要なことです。数は限られますが、社名を変更し、過去の不祥事を小さく見せようとするパターンもありますので、十分ご注意ください。
また、許可の有無の確認、過去の公示の確認に加え、過去に組成したファンドの運用状況や外部の方が行った解説記事などが公開されているかを確認しましょう。
(2)「利害関係人」と「役員」を必ず確認しましょう。
不動産クラウドファンディングではファンド申し込みの際に、「契約成立前書面」という書類を出すのですが、そこにはその会社の株式を保有している個人または法人の名前や役員の名前が書かれています。
その運営会社自体は特におかしな実績が無かったとしても、資本提携のある親会社がおかしい、過去に不祥事を起こした会社の役員がファンドを運営している会社の今の役員になっている、といったこともございます。
利害関係取引は慎重に見るべきポイントの一つですので、ぜひ確認してください。
(3)資金力(財務の健全性)
運営事業者の経営が悪化すると、ファンドの運営そのものに影響が及ぶ可能性があります。特に、匿名組合型のファンドでは、対象不動産は事業者の財産として扱われるため、事業者が破綻した場合に出資金の全部または一部が戻らないおそれがあります。
事業者の財務状況や資本金、決算内容などを確認しておくことが大切です。
また、「お金に余裕が無い」というのは不正の大きな原因の1つです。
こちらもファンド申込時の契約成立前書面で直近3年分の決算の概要を確認することができます。ファンド出資時には必ず確認しましょう。
(4)取り扱っている不動産の性質
どのような地域の、どのような種類の不動産を扱っているかによって、収益の性質は大きく変わります。
住居・事業用・開発案件など、事業者が得意とする分野や、物件の選び方に一貫した考え方があるかを見てみましょう。
(5)顧客への姿勢
リスクや物件情報をわかりやすく開示しているか、運用中の報告をきちんと行っているか、問い合わせに誠実に対応しているかといった点も、事業者を見極める重要な材料です。
良い面だけでなく、リスクや不利な情報も説明しているかどうかに注目してください。
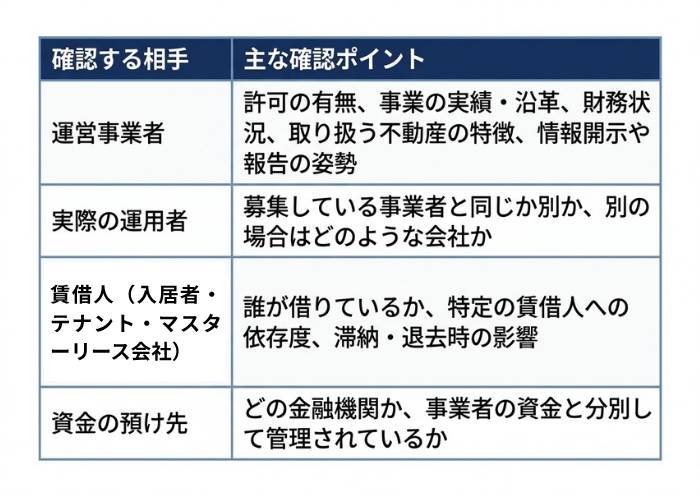
ここまでご説明した運営事業者、実際の運用者や賃借人、資金の預け先といった情報は、ファンドにお申し込みいただく際に確認できる「契約成立前書面」に、「信用リスク」「関係者リスク」などとして記載されています。
契約成立前書面は、不動産特定共同事業法に基づいて、契約の前に必ず交付される書面です。文字量が多く読み飛ばしてしまいがちですが、お申し込みの前に、次の点を必ず確認しましょう。
今回は不動産クラウドファンディングの『信用リスク』にフォーカスして解説をさせていただきました。不動産クラウドファンディングの収益は、不動産だけでなく、ファンドに関わる多くの「業者」や「人」によって支えられています。
・事業者は信頼できるか(実績・関係者・資金力・取り扱う不動産・顧客への姿勢)
・実際に運用しているのは誰か、物件を借りているのは誰か
・ファンドの資金はどこに預けられているか
これらはファンドの利回りや物件の魅力と同じくらい大切な判断材料です。お申し込みの前には、必ず契約成立前書面の「信用リスク」「関係者リスク」をご確認ください。
『T's Funding』では、今後も投資家様に正しい知識を提供し、信頼いただいたうえで長期的にwin-winな関係を築きたいと考えております。
良ければ他の記事もご確認いただけますと幸いです。今後とも『T’s Funding』をよろしくお願いいたします。
【1分でわかる】不動産投資クラウドファンディング『 T's Funding 』とは